분양권 양도세 — 1년 미만 70%·1년 이상 60%, 비과세가 안 되는 이유와 계산 예시
분양권을 팔아 남긴 차익에는 양도소득세가 붙습니다. 세율은 보유기간 1년 미만 70%, 1년 이상 60%입니다.1 2
주택과 달리 2년을 넘겨도 60%에서 내려가지 않습니다. 법이 2년 이상 보유 자산에 기본세율을 주면서 분양권만 60%로 따로 묶어 두었기 때문입니다.3
비과세나 감면으로 줄일 여지도 좁은데요. 1세대 1주택 비과세와 장기보유특별공제가 적용되지 않고, 빠지는 건 연 250만원 기본공제 정도입니다.4 5
분양권 양도세율
세율은 분양권을 보유한 기간으로만 갈립니다. 같은 기간을 보유한 주택·일반 부동산과 나란히 놓으면 차이가 분명합니다.
| 보유기간 | 분양권 | 주택·조합원입주권 | 그 밖의 토지·건물 |
|---|---|---|---|
| 1년 미만 | 70% | 70% | 50% |
| 1년 이상 2년 미만 | 60% | 60% | 40% |
| 2년 이상 | 60% | 기본세율(누진) | 기본세율(누진) |
표의 세율은 소득세법 제104조 제1항 제1호~제3호입니다.3 2 1
주택은 2년을 채우면 과세표준 구간별 누진세율로 내려갑니다. 분양권은 그 칸에서도 과세표준의 60% 단일세율이라, 오래 들고 있어도 세율로 얻는 이득이 1년에서 끝납니다.3
분양권에 해당하는 것
법이 말하는 분양권은 주택법 등에 따른 공급계약으로 주택을 공급받는 자로 선정된 지위입니다. 직접 당첨된 경우뿐 아니라 매매나 증여로 그 지위를 넘겨받은 경우도 포함합니다.6
지방소득세는 따로
양도소득세와 별도로 개인지방소득세가 붙습니다. 분양권은 1년 미만이면 과세표준의 1천분의 70(7%), 1년 이상이면 1천분의 60(6%)입니다.7
두 세금을 더하면 과세표준 대비 1년 미만 77%, 1년 이상 66%가 됩니다. 아래 계산 예시가 이 합계를 그대로 보여 줍니다.7 1 2
분양권 양도세 계산 예시
웃돈(프리미엄) 5,000만 원을 받고 분양권을 넘긴 경우로 계산해 봅니다. 다른 필요경비는 없고, 그해 다른 양도소득도 없다고 가정합니다.
- 양도차익: 5,000만 원
- 장기보유특별공제: 0원 — 분양권은 공제 대상이 아닙니다
- 기본공제: 250만 원을 빼면 과세표준 4,750만 원
- 세율 적용: 보유기간에 따라 70% 또는 60%
- 지방소득세: 과세표준에 7% 또는 6%를 따로 적용
장기보유특별공제는 토지·건물과 조합원입주권만 대상이고, 기본공제는 연 250만원입니다.4 5
| 구분 | 1년 미만 보유 | 1년 이상 보유 |
|---|---|---|
| 과세표준 | 4,750만 원 | 4,750만 원 |
| 양도소득세 | 3,325만 원 (70%) | 2,850만 원 (60%) |
| 지방소득세 | 332만 5천 원 (7%) | 285만 원 (6%) |
| 합계 | 3,657만 5천 원 | 3,135만 원 |
세율은 소득세법 제104조, 지방소득세율은 지방세법 제103조의3을 적용했습니다.1 2 7
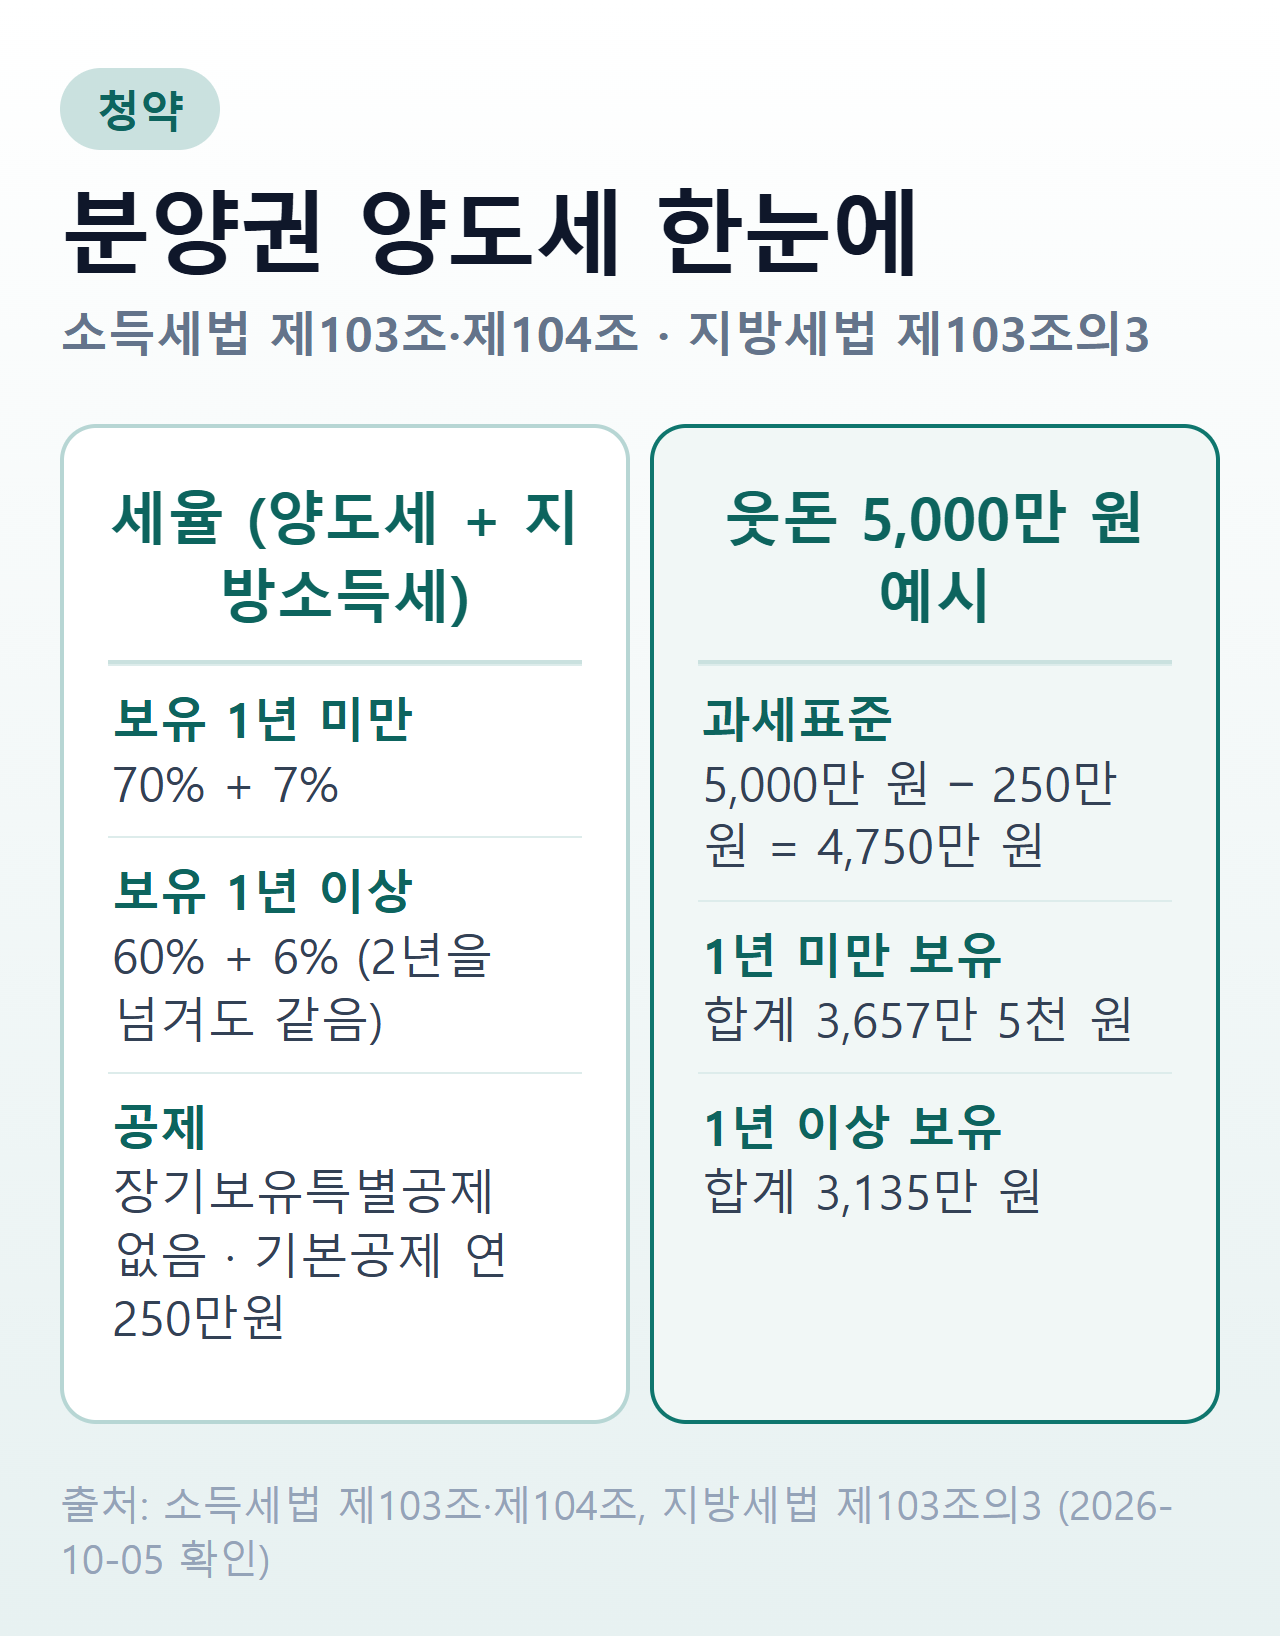 출처: 소득세법 제103조·제104조, 지방세법 제103조의3 (2026-10-05 확인)
같은 웃돈이라도 1년을 넘기느냐에 따라 세금이 522만 5천 원 차이 납니다. 2년을 넘겨도 1년 이상 칸과 세율이 같다는 점이 주택과 다릅니다.3
비과세가 안 되는 이유
1세대 1주택 비과세는 주택을 양도할 때의 제도입니다. 법 조문도 1세대가 1주택을 보유하면서 요건을 갖춘 주택을 대상으로 적습니다.8
분양권은 소득세법상 주택이 아니라 부동산을 취득할 수 있는 권리로 분류됩니다. 그래서 분양권 자체를 팔 때는 1주택 비과세가 들어올 자리가 없습니다.9
장기보유특별공제도 같은 이유로 빠집니다. 공제 대상은 3년 이상 보유한 토지·건물과, 권리 중에서는 조합원입주권뿐입니다.4
| 항목 | 주택 | 분양권 |
|---|---|---|
| 1세대 1주택 비과세 | 요건 충족 시 가능 | 적용 안 됨 |
| 장기보유특별공제 | 3년 이상 보유 시 | 적용 안 됨 |
| 기본공제 연 250만원 | 적용 | 적용 |
표의 근거는 소득세법 제89조 제1항, 제95조 제2항, 제103조 제1항입니다.8 4 5
분양권이 주택 수에 들어가는 경우
분양권은 그 자체를 팔 때만이 아니라, 가진 채로 다른 집을 팔 때도 세금에 영향을 줍니다. 비과세 판정과 조정대상지역 중과 판정 두 군데입니다.
집을 팔 때 비과세가 막히는 원칙
주택과 분양권을 함께 보유하다 그 주택을 팔면, 원칙적으로 1세대 1주택 비과세가 적용되지 않습니다.10
분양권 하나 때문에 1주택자가 비과세를 놓칠 수 있는데요. 그래서 시행령이 일시적으로 1주택·1분양권이 된 경우의 특례를 둡니다.11
일시적 1주택·1분양권 특례
| 경우 | 요건 | 결과 |
|---|---|---|
| 3년 이내 양도 | 종전주택 취득 후 1년 이상 지나 분양권 취득 → 분양권 취득일부터 3년 이내 종전주택 양도 | 1세대 1주택으로 봄 |
| 3년이 지나 양도 | 위 1년 요건 + 새 집 완성 후 3년 이내 세대전원 이사·1년 이상 거주 + 완성 전 또는 완성 후 3년 이내 종전주택 양도 | 1세대 1주택으로 봄 |
표의 기준은 소득세법 시행령 제156조의3 제2항·제3항입니다.11 12
3년 이내에 팔지 못한 경우라도 재정경제부령으로 정하는 사유에 해당하면 3년 이내 양도와 같이 봅니다.11
이사 요건은 세대전원이 원칙입니다. 다만 취학·근무상 형편·질병 요양 같은 부득이한 사유로 세대원 일부가 이사하지 못한 경우도 인정됩니다.13
조정대상지역 주택 중과 판정
조정대상지역 주택을 팔 때 다주택 중과를 판정하는 주택 수에도 분양권이 들어갑니다. 1주택과 분양권 1개면 2호, 주택과 분양권 수의 합이 3 이상이면 4호에 해당합니다.14
법률은 2호에 기본세율 +20%p, 4호에 +30%p를 더하도록 정합니다. 다만 대통령령으로 정하는 장기임대주택 등은 제외됩니다.15 14
이 중과는 주택을 팔 때의 세율입니다. 분양권 자체를 팔 때는 앞의 70%·60%가 그대로 적용됩니다.1 2
신고 기한과 가산세
분양권을 넘겼다면 양도일이 속하는 달의 말일부터 2개월 안에 예정신고·납부를 해야 합니다.16
예를 들어 2026년 11월 20일에 양도했다면 11월 말일부터 2개월, 즉 2027년 1월 31일까지입니다.16
예정신고를 하지 않으면 납부할 세액의 20% 무신고가산세와 하루 0.022%의 납부지연가산세가 붙습니다.17
그해 양도가 이 분양권 1건뿐이고 예정신고를 마쳤다면, 다음 해 5월 확정신고는 따로 하지 않아도 됩니다.18
자주 묻는 질문
분양권을 2년 넘게 갖고 있다 팔면 세율이 내려가나요?
내려가지 않습니다. 2년 이상 보유 자산의 기본세율 규정 안에서도 분양권은 과세표준의 60%로 따로 정해져 있습니다.3
분양권을 팔 때도 1세대 1주택 비과세를 받을 수 있나요?
받을 수 없습니다. 비과세는 주택 양도 제도이고, 분양권은 부동산을 취득할 수 있는 권리로 분류됩니다.8 9
분양권이 있으면 지금 사는 집을 팔 때 비과세가 막히나요?
원칙은 막힙니다. 다만 종전주택 취득 후 1년 이상 지나 분양권을 취득하고 그때부터 3년 이내에 종전주택을 팔면 1세대 1주택으로 봅니다.10 11
양도세 말고 더 내는 세금이 있나요?
개인지방소득세가 따로 붙습니다. 분양권은 1년 미만 7%, 1년 이상 6%입니다.7
함께 보면 좋은 글
분양권을 받기까지의 계약금·중도금·잔금 흐름은 분양대금 납부 구조에서 정리했습니다.
당첨된 뒤 다시 청약할 수 있는 시점은 청약 재당첨 제한에서, 분양권을 무주택 판정에서 어떻게 보는지는 무주택자 기준에서 볼 수 있습니다.
분양권을 팔지 않고 계약 자체를 정리하려는 경우는 분양계약 해지를 참고하세요.