중도금 대출 이자 — 무이자·이자후불제 차이와 입주 때 정산하는 금액
중도금 대출 이자는 원칙적으로 분양계약자가 냅니다. 사업주체와 계약자가 공급계약서에 부담 주체를 따로 정하지 않았다면, 이자는 계약자 몫입니다.1
바꿔 말하면 무이자와 이자후불제는 법이 만든 제도가 아니라 단지마다 계약으로 정하는 조건입니다. 같은 브랜드라도 단지가 다르면 조건이 다릅니다.
이자후불제라면 그동안 쌓인 이자를 입주할 때 잔금과 함께 한 번에 냅니다. 분양가 5억 원에 금리 연 4.5%를 대입하면 잔금날 2,250만 원이 더 필요합니다(아래 계산 참고).
이자 부담 주체 — 법이 아니라 계약이 정한다
「주택공급에 관한 규칙」은 분양대금을 얼마씩, 언제 받을 수 있는지만 정합니다. 청약금은 주택가격의 10퍼센트, 계약금은 청약금을 포함해 20퍼센트, 중도금은 60퍼센트(계약금을 10퍼센트 범위에서 받은 경우 70퍼센트)가 상한입니다.2
그런데 이 규칙 어디에도 대출 이자를 누가 내는지는 없는데요. 국토교통부도 같은 취지로 답하고 있습니다. 이자 납부는 사업주체와 계약자 사이의 계약 사항이고, 주택법령에서 따로 정하고 있지 않다는 것입니다.3
그래서 판단 순서는 단순합니다. 계약서에 적혀 있으면 그대로, 적혀 있지 않으면 계약자 부담입니다.1
세 가지 이자 방식 — 무이자·이자후불제·자납
분양 현장에서 쓰이는 조건은 대개 세 갈래입니다. 이자를 누가 내느냐와 언제 내느냐가 갈리는 지점입니다.
무이자는 계약자가 이자를 내지 않는 조건입니다. 다만 법정 혜택이 아니라 계약 조건이라 몇 회차까지 무이자인지가 단지마다 다릅니다.
이자후불제는 이자를 면제받는 것이 아니라 내는 시점을 입주 때로 미루는 것입니다. 이름이 비슷해 헷갈리기 쉬운데, 총부담은 자납과 같습니다.
자납은 회차가 실행될 때부터 매달 이자를 냅니다. 입주 전까지 현금 흐름이 빠듯해지는 대신, 잔금날 목돈 부담은 줄어듭니다.
이자후불제 정산액 — 분양가 5억 원으로 계산
먼저 대금 구조를 잡아 봅니다. 규칙 상한에 맞춰 계약금 20%·중도금 60%·잔금 20%로 나누면, 5억 원짜리 분양권은 계약금 1억 원·중도금 3억 원·잔금 1억 원입니다.2
중도금은 한 번에 받지 않습니다. 규칙은 기준 공정 전후로 각 2회 이상 나눠 받도록 정하고 있어, 실무에서는 10%씩 6회로 나누는 경우가 많습니다.4 최초 중도금은 계약일부터 1개월이 지난 뒤에 받습니다.5
아래는 6회차를 4개월 간격으로 실행하고 1회차 실행 30개월 뒤 입주한다고 가정한 계산입니다. 금리는 연 4.5%로 잡았습니다(실제 금리는 단지·은행마다 다릅니다).
| 회차 | 금액 | 입주까지 남은 기간 | 쌓이는 이자 |
|---|---|---|---|
| 1회차 | 5,000만 원 | 30개월 | 562만 5천 원 |
| 2회차 | 5,000만 원 | 26개월 | 487만 5천 원 |
| 3회차 | 5,000만 원 | 22개월 | 412만 5천 원 |
| 4회차 | 5,000만 원 | 18개월 | 337만 5천 원 |
| 5회차 | 5,000만 원 | 14개월 | 262만 5천 원 |
| 6회차 | 5,000만 원 | 10개월 | 187만 5천 원 |
| 합계 | 3억 원 | — | 2,250만 원 |
계산식은 회차 금액 × 금리 × 남은 개월수 ÷ 12입니다. 1회차는 5,000만 원 × 4.5% × 30 ÷ 12 = 562만 5천 원입니다.
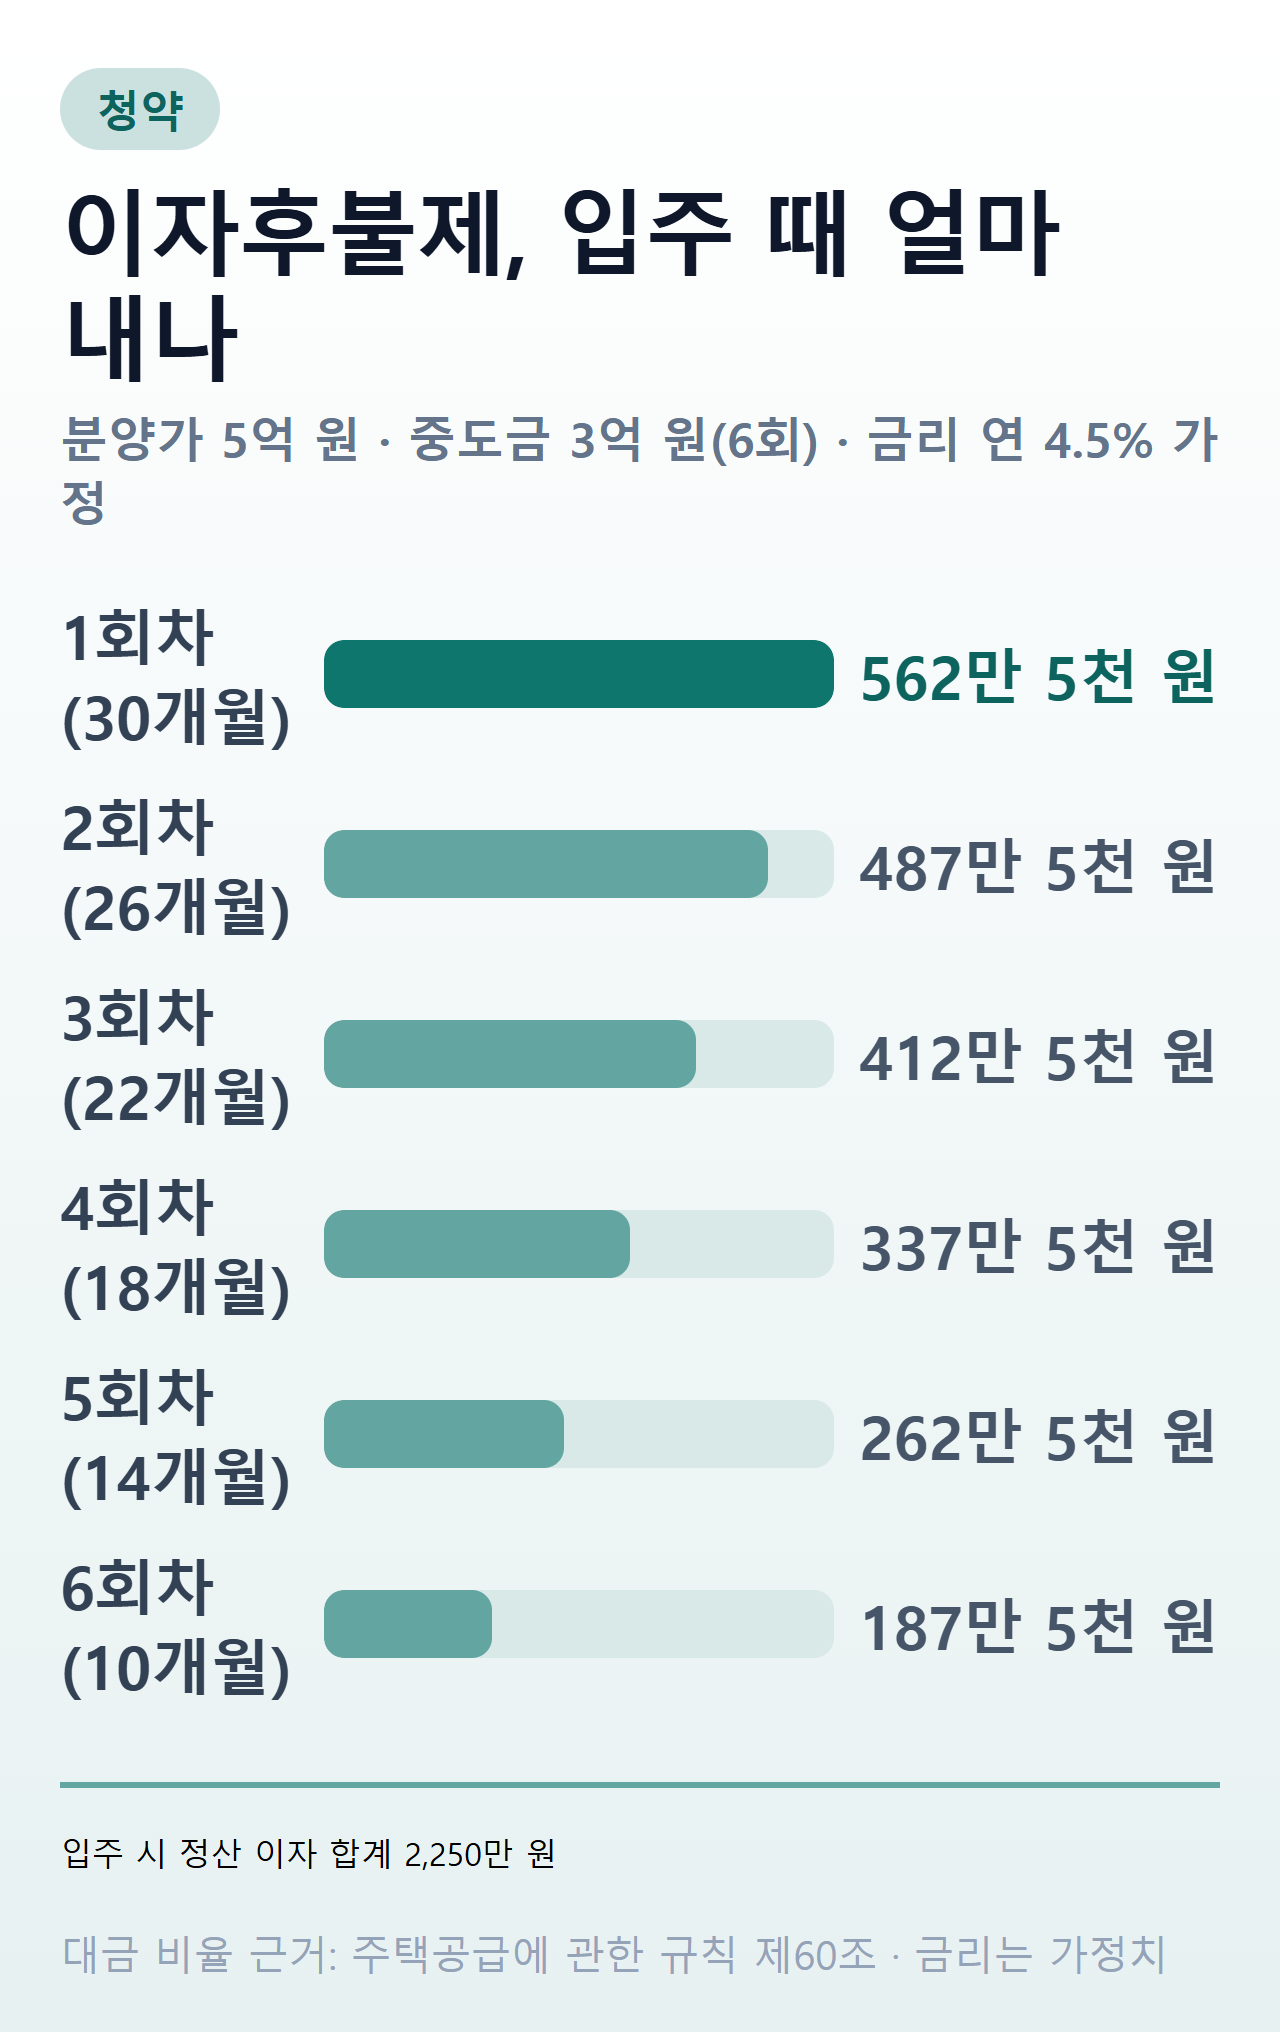
분양가 5억 원·중도금 6회 분할·금리 연 4.5% 가정. 대금 비율 근거는 「주택공급에 관한 규칙」 제60조.
금리가 1%p 오르면 이자는 500만 원 늘어 2,750만 원이 됩니다. 반대로 입주가 6개월 늦춰지면 회차마다 이자가 더 붙습니다.
그래서 이자후불제 단지에서는 잔금 1억 원이 아니라 1억 2,250만 원을 준비해야 계획이 어긋나지 않습니다. 취득세와 이사 비용은 여기에 또 별도입니다.
대출 한도 — 보증이 정하는 상한
중도금 대출은 아직 집이 없는 상태에서 나가는 돈이라, 보증기관의 보증서가 담보 역할을 합니다. 주택도시보증공사 주택구입자금보증은 분양보증을 받은 사업장의 입주예정자가 받은 대출의 상환을 책임지는 상품입니다.6
한도는 두 갈래로 정해집니다. 주택도시보증공사는 건당 분양대금의 60% 이내를 상한으로 두고,7 한국주택금융공사 중도금보증은 5억 원(수도권·광역시·세종시 외 지역은 3억 원)에서 기존 중도금보증 잔액을 뺀 금액을 상한으로 둡니다.8
인당 한도는 2023년에 풀렸습니다. 주택도시보증공사 기준으로 집단취급승인일이 2023년 3월 20일 이후인 사업장은 인당 보증한도가 없습니다.9
한국주택금융공사 중도금보증에는 두 가지 문턱이 더 있습니다. 목적물 가격이 12억 원 이하여야 하고,10 분양대금의 10% 이상을 이미 낸 수분양자여야 합니다.11
보증은 전액이 아니라 일부만 책임집니다. 한국주택금융공사 중도금보증의 보증비율은 대출금액의 80%인 부분보증입니다.12
건수 제한은 세대 단위입니다. 두 기관의 중도금보증 건수를 합산해 세대당 2건까지 가능하고,1314 대상 주택이 투기지역 등에 있으면서 입주자모집공고일이 그 지정일 이후라면 세대당 1건으로 줄어듭니다.13
보증료 — 이자와 별도로 드는 돈
보증에는 보증료가 붙습니다. 주택도시보증공사 주택구입자금보증의 보증료는 보증금액 × 보증료율 × 보증기간 일수 ÷ 365로 계산하고, 요율은 연 0.130% 단일요율입니다.15
3억 원을 30개월(913일) 보증받는다고 넣어 보면 약 97만 5천 원입니다. 이자 2,250만 원에 비하면 작지만, 잔금 계획에는 함께 넣어 두는 편이 안전합니다.
한국주택금융공사 중도금보증은 집단취급방식일 때 우대가구 여부 등에 따라 연 0.05%에서 0.20%까지 차등 적용합니다.16
보증료 할인은 분양계약을 체결한 보증신청인을 기준으로 붙습니다. 예를 들어 국토교통부 부동산 전자계약시스템으로 분양계약을 체결하면 보증료의 3%를 깎아 줍니다.17
계약 전 확인 순서
이자 조건은 계약서에 서명하기 전에만 고를 수 있습니다. 입주자모집공고에는 입주자에 대한 융자지원내용을 싣게 돼 있으므로,18 공고문에서 다음 순서로 확인하면 빠집니다.
- 공고문의 융자지원내용과 중도금 대출 안내를 찾는다
- 무이자·이자후불제·자납 중 어느 조건인지, 몇 회차까지인지 확인한다
- 취급 은행과 금리 기준(고정·변동, 기준금리+가산금리)을 확인한다
- 보증 종류(주택도시보증공사·한국주택금융공사)와 한도, 보증료 부담을 확인한다
- 분양계약서의 이자 관련 조항이 공고 내용과 같은지 대조한다
공고와 계약서 문구가 다르면 서명 전에 물어야 합니다. 이자 납부 사항이 계약서에 명시돼 있으면 그 내용대로 따라야 하기 때문입니다.3
입주 시점 — 잔금대출로 전환
중도금 대출은 입주 때 정리됩니다. 집이 완성돼 담보를 잡을 수 있게 되면, 대개 주택담보대출 성격의 잔금대출로 갈아타며 중도금 대출을 갚습니다.
이자후불제라면 이 시점에 쌓인 이자까지 함께 나갑니다. 잔금·이자·취득세가 한 달 안에 몰리는 구조라, 대금 전체 흐름은 청약 계약금·중도금·잔금에서 같이 확인하는 편이 좋습니다.
입주 후에 발견한 하자는 대금과 다른 규칙을 따릅니다. 공사 종류별로 정해진 아파트 하자보수기간 안에 청구해야 합니다.
자주 묻는 질문
무이자 단지면 이자를 아예 내지 않나요?
분양계약서에 사업주체가 부담한다고 정했다면 계약자는 중도금 대출 이자를 내지 않습니다. 다만 이는 법정 혜택이 아니라 계약 조건이므로, 공고와 계약서에 무이자 범위가 몇 회차까지인지 반드시 확인해야 합니다.3
이자후불제 이자는 언제, 어떻게 내나요?
입주 지정 기간에 잔금을 낼 때 그동안 쌓인 이자를 함께 정산하는 방식입니다. 중도금 대출은 대개 잔금대출로 갈아타며 상환하므로, 잔금과 이자와 취득 비용이 같은 시점에 몰립니다.
중도금 대출은 분양가의 몇 퍼센트까지 나오나요?
보증이 상한을 정합니다. 주택도시보증공사 주택구입자금보증은 건당 분양대금의 60% 이내이고,7 한국주택금융공사 중도금보증은 5억 원(수도권·광역시·세종시 외 지역 3억 원)에서 기존 중도금보증 잔액을 뺀 금액이 상한입니다.8
부부가 각각 중도금 대출을 받을 수 있나요?
두 보증기관의 중도금보증 건수를 합산해 세대당 2건까지 가능합니다.13 다만 대상 주택이 투기지역 등에 있고 입주자모집공고일이 그 지정일 이후라면 세대당 1건으로 제한됩니다.13
-
국토교통부, 정책Q&A — 중도금 대출이자의 납부주체는? (2026-09-16 확인, 주택기금과). 공급계약서에 납부주체를 따로 정하지 않은 경우 입주자(분양계약자)가 냅니다. ↩ ↩2
-
법제처 국가법령정보센터, 주택공급에 관한 규칙 제60조 — 입주금의 납부 (2026-09-16 확인). 분양주택의 청약금은 주택가격의 10퍼센트, 계약금은 청약금을 포함해 20퍼센트, 중도금은 60퍼센트(계약금을 10퍼센트 범위에서 받은 경우 70퍼센트) 범위에서 받을 수 있습니다. ↩ ↩2
-
국토교통부, 정책Q&A — 중도금 대출이자의 납부주체는? (2026-09-16 확인). 이자 납부는 계약 사항으로 주택법령에서 따로 정하고 있지 않습니다. ↩ ↩2 ↩3
-
법제처 국가법령정보센터, 주택공급에 관한 규칙 제60조 제4항 — 중도금 분할 (2026-09-16 확인). 기준 공정 전후로 각 2회 이상 나눠 받아야 하며, 기준시점 이전에는 중도금의 50퍼센트를 초과해 받을 수 없습니다. ↩
-
법제처 국가법령정보센터, 주택공급에 관한 규칙 제60조 제4항 — 최초 중도금 (2026-09-16 확인). ↩
-
주택도시보증공사, 주택구입자금보증 안내 (2026-09-16 확인). ↩
-
주택도시보증공사, 주택구입자금보증 — 보증한도 (2026-09-16 확인). 건별 한도를 산정할 때 주택도시기금 대환예정액의 120%를 차감합니다. ↩ ↩2
-
한국주택금융공사, 중도금보증 — 보증금액한도 (2026-09-16 확인). 보증종류별 한도·LTV 한도·소요자금별 한도 중 가장 적은 금액이 적용됩니다. ↩ ↩2
-
주택도시보증공사, 주택구입자금보증 — 인당 보증한도 (2026-09-16 확인). 집단취급승인일이 2023년 3월 20일 전인 사업장은 5억 원(수도권·세종시·광역시), 3억 원(그 외) 한도가 그대로 적용됩니다. ↩
-
한국주택금융공사, 중도금보증 — 보증목적물 (2026-09-16 확인). ↩
-
한국주택금융공사, 중도금보증 — 보증대상자 (2026-09-16 확인). ↩
-
한국주택금융공사, 중도금보증 — 보증비율 (2026-09-16 확인). 부분보증이므로 나머지는 금융기관 심사에 달려 있습니다. ↩
-
한국주택금융공사, 중도금보증 — 보증기관 통합관리 (2026-09-16 확인). 여기서 세대는 「은행업감독규정」 별표6의 세대주·세대원을 말합니다. ↩ ↩2 ↩3 ↩4
-
주택도시보증공사, 주택구입자금보증 — 보증건수 제한 (2026-09-16 확인). ↩
-
주택도시보증공사, 주택구입자금보증 — 보증료 (2026-09-16 확인). ↩
-
한국주택금융공사, 중도금보증 — 보증료율 (2026-09-16 확인). 건별취급방식은 연 0.10%~0.50%입니다. ↩
-
주택도시보증공사, 주택구입자금보증 — 보증료 할인 (2026-09-16 확인). 고령자가구·신혼부부 등 사회배려계층 할인도 따로 있습니다. ↩
-
법제처 국가법령정보센터, 주택공급에 관한 규칙 제21조 — 입주자모집공고 (2026-09-16 확인). 입주자모집공고에 담아야 할 사항 제18호가 입주자에 대한 융자지원내용입니다. ↩